Krusial.com — Seiring dengan potensi pertumbuhan kinerja yang solid pada 2026, sekuritas berbondong-bondong menaikan target harga saham PT RMK Energy Tbk (RMKE).
Sebelumnya Sinarmas Sekuritas menyesuaikan target harga menjadi Rp 10.000 dari Rp 6.700 dengan rekomendasi buy, kini Ajaib Sekuritas dan Kiwoom Sekuritas Indonesia turut memperkuat pandangan bullish terhadap RMKE.
Dalam riset terbarunya, Ajaib Sekuritas mempertahankan rekomendasi buy sekaligus menaikkan target harga RMKE secara signifikan menjadi Rp 12.000 per saham dari sebelumnya Rp 7.600. Dengan harga pasar terakhir di kisaran Rp 7.300, peluang penguatan saham mencapai sekitar 64%.
Ajaib menilai strategi ekspansi kapasitas RMKE tergolong agresif namun tetap terukur, mengingat peningkatan kapasitas yang dilakukan bersifat modular tanpa memerlukan lonjakan belanja modal yang berlebihan. Perseroan ditargetkan meningkatkan kapasitas dari sekitar 20 juta ton per tahun (MTPA) saat ini menjadi 28 MTPA pada 2027 dan kemudian 30–40 MTPA pada 2030.
Optimisme serupa juga disampaikan Kiwoom Sekuritas Indonesia yang menetapkan rekomendasi buy dengan target harga 12 bulan di level Rp 13.100 per saham, alias tembus Rp 13.000.
Kiwoom menyoroti model bisnis RMKE yang berbasis kontrak jangka panjang sebagai elemen fundamental yang memberikan kejelasan pendapatan serta memperkuat posisi perusahaan di ekosistem logistik batu bara nasional.
“Struktur bisnis terintegrasi berbasis rel dan terminal khusus menjadikan RMKE salah satu pemain yang mampu menjaga margin secara lebih stabil dibandingkan perusahaan logistik darat konvensional,” jelasnya dalam keterangan tertulis, Rabu (28/1/2026).
Ajaib dan Kiwoom sepakat bahwa katalis utama pertumbuhan RMKE berasal dari kenaikan volume logistik yang signifikan serta peningkatan efisiensi yang mendorong operating leverage lebih optimal.
Berdasarkan proyeksi Kiwoom, pendapatan RMKE pada 2026 diperkirakan mencapai Rp 3,64 triliun atau tumbuh lebih dari dua kali lipat secara tahunan. Laba bersih diproyeksikan melonjak hampir 190 persen menjadi Rp 665 miliar, sejalan dengan ekspansi kapasitas, kontribusi kontrak baru, serta potensi kenaikan tarif jasa logistik. EBITDA perseroan juga diestimasi meningkat kuat, mencerminkan penguatan struktur biaya dan efisiensi operasi di fasilitas existing.
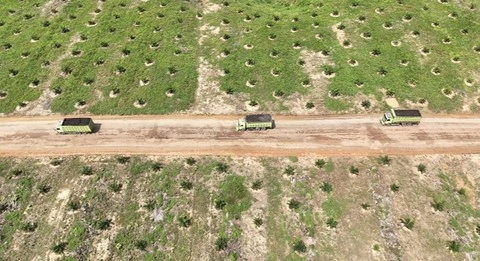
Dari sisi sentimen eksternal, prospek RMKE turut ditopang dinamika regulasi sektor batu bara nasional. Rencana penerapan larangan angkutan batu bara menggunakan jalan umum pada 2026 dinilai berpotensi mendorong peralihan signifikan dari transportasi darat menuju jalur rel dan pelabuhan khusus.
“RMKE dipandang sebagai salah satu pihak yang akan menerima manfaat terbesar mengingat infrastruktur logistik berbasis kereta dan terminalnya sudah terbangun baik dan beroperasi secara terintegrasi. Pergeseran ini tidak hanya berpotensi menambah volume, tetapi juga meningkatkan daya tawar perusahaan sebagai penyedia layanan dengan efisiensi tinggi,” ungkap riset Kiwoom.
Selain itu, dalam beberapa tahun terakhir, perseroan juga menunjukkan peningkatan kualitas neraca keuangan. Leverage dinilai berada pada posisi moderat, dengan arus kas operasional yang semakin kuat berkat peningkatan throughput logistik.
Visibilitas pendapatan yang tinggi dari kontrak jangka panjang memberikan margin of safety tambahan bagi prospek pemulihan dan pertumbuhan laba mulai 2026. Kombinasi stabilitas pendapatan, ekspansi bertahap, dan potensi katalis regulasi menjadikan profil risk-reward RMKE semakin menarik bagi investor.***
Tinggalkan Balasan