Krusial.com — Saham PT Bayan Resources Tbk (BYAN) kembali tertekan pada perdagangan Senin (14/9/2026). Pelemahan tersebut memperpanjang tren penurunan saham emiten batu bara itu di tengah kabar mengenai penjajakan akuisisi oleh pengusaha Andi Syamsuddin Arsyad alias Haji Isam.
Berdasarkan data Bursa Efek Indonesia (BEI), hingga pukul 11.42 WIB, saham BYAN anjlok 11,74 persen ke level Rp10.900 per saham. Nilai transaksi tercatat sekitar Rp11,90 miliar dengan volume perdagangan mencapai 1,04 juta saham.
Penurunan tersebut membuat saham BYAN melemah selama tiga hari perdagangan berturut-turut.
Dalam sejumlah perdagangan sebelumnya, saham BYAN hanya tercatat menguat pada 3 September, sementara pada 7 dan 9 September pergerakannya stagnan.
Dengan harga Rp10.900 per saham, kapitalisasi pasar Bayan Resources berada di kisaran Rp363 triliun.
Valuasi BYAN di Atas Nilai Wajar
Dari sisi valuasi, perhitungan menggunakan metode discounted cash flow (DCF) menempatkan estimasi nilai wajar saham BYAN di sekitar Rp6.421 per saham.
Dengan demikian, harga pasar Rp10.900 masih sekitar 69,8 persen di atas estimasi nilai wajar tersebut. Jika harga saham bergerak menuju level tersebut, secara matematis terdapat potensi penurunan sekitar 41,1 persen dari posisi saat ini.
Sementara itu, berdasarkan price to earnings ratio (PER), saham BYAN diperdagangkan pada level sekitar 31,94 kali. Angka tersebut jauh lebih tinggi dibandingkan rata-rata industri yang berada di kisaran 13,54 kali.
Rumor Tawaran Akuisisi Haji Isam
Tekanan terhadap saham BYAN berlangsung bersamaan dengan kabar mengenai rencana akuisisi yang dikaitkan dengan Haji Isam.
Mengutip Bloomberg pada Rabu (9/9/2026), entitas yang dikendalikan Haji Isam disebut telah mengajukan tawaran tunai untuk mengambil alih sekitar 62 persen saham Bayan Resources. Nilai penawaran yang disebut dalam laporan tersebut sekitar US$3 miliar.
Jika menggunakan asumsi kurs Rp17.525 per dolar AS, nilai tersebut setara sekitar Rp52,58 triliun.
Namun, pembicaraan transaksi tersebut masih berlangsung sehingga belum terdapat kepastian bahwa kesepakatan akuisisi akan terealisasi.
Untuk melihat besarnya perbedaan nilai, kapitalisasi pasar BYAN pada harga Rp10.900 mencapai sekitar Rp363 triliun. Dengan demikian, nilai pasar 62 persen saham perseroan berada di kisaran Rp225 triliun.
Jika dibandingkan dengan nilai tersebut, tawaran US$3 miliar atau sekitar Rp52,58 triliun setara sekitar 23,4 persen dari nilai pasar 62 persen saham yang menjadi objek pembicaraan.
Secara tersirat, nilai transaksi tersebut setara dengan harga sekitar Rp2.550 per saham. Jika dibandingkan dengan harga pasar Rp10.900, angka tersebut mencerminkan diskon sekitar 76,6 persen.
Namun, angka Rp2.550 per saham tersebut merupakan hasil perhitungan berdasarkan nilai total transaksi dan bukan harga penawaran resmi per saham.
Struktur Kepemilikan Jadi Salah Satu Faktor
Besarnya perbedaan antara nilai tawaran yang dikabarkan dan harga pasar tidak terlepas dari struktur kepemilikan saham Bayan Resources.
Free float BYAN yang terbatas serta aktivitas perdagangan yang relatif tipis membuat harga yang terbentuk di pasar sekunder tidak selalu dapat dijadikan patokan langsung untuk menentukan harga pengambilalihan blok saham dalam jumlah besar.
Selain faktor struktur kepemilikan, prospek industri batu bara termal juga menghadapi sejumlah tantangan.
Transisi energi menuju sumber energi yang lebih bersih menjadi salah satu tantangan terhadap prospek jangka panjang batu bara. Di dalam negeri, industri batu bara juga menghadapi kebijakan pembatasan produksi.
Bayan disebut menjadi salah satu produsen yang terdampak pemangkasan kuota produksi. Di sisi lain, sejumlah produsen seperti PT Bumi Resources Tbk (BUMI) dan PT Adaro Andalan Indonesia Tbk (AADI) disebut relatif terhindar dari pemangkasan besar.
Kondisi tersebut dapat memengaruhi ekspektasi pasar terhadap kinerja dan valuasi Bayan Resources ke depan.
Akuisisi Bisa Perbesar Bisnis Batu Bara Haji Isam
Jika transaksi tersebut terealisasi, kepemilikan 62 persen saham Bayan Resources akan memperbesar posisi Haji Isam di industri batu bara nasional.
Melalui PT Jhonlin Group, Haji Isam telah memiliki bisnis pertambangan batu bara. Grup tersebut pada tahun ini mengajukan kuota produksi sekitar 60 juta ton.
Tambahan kendali terhadap Bayan Resources akan memperbesar skala bisnis batu bara yang berada di bawah kelompok usahanya dan berpotensi menempatkan Haji Isam sebagai salah satu pemain batu bara terbesar di kawasan Asia Tenggara.
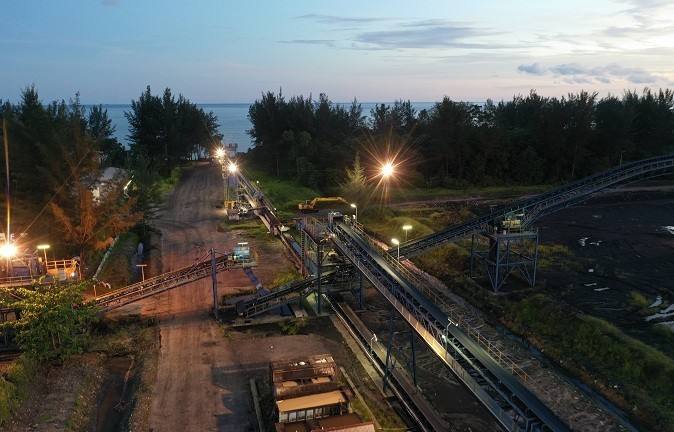
Bayan Resources sendiri tidak hanya memiliki bisnis pertambangan, tetapi juga fasilitas pendukung seperti pelabuhan. Perseroan menjual sekitar 68 juta ton batu bara pada tahun sebelumnya dan membukukan pendapatan sekitar US$3,4 miliar.
Rencana transaksi tersebut muncul ketika industri batu bara domestik menghadapi kondisi perdagangan yang menantang.
Pemerintah memangkas kuota produksi sejumlah produsen besar sebagai bagian dari upaya menopang harga batu bara. Pada saat yang sama, sejumlah perusahaan tambang juga menghadapi sanksi atau denda terkait persoalan perizinan kehutanan.
Dengan demikian, pergerakan saham BYAN selanjutnya akan menjadi perhatian investor, terutama di tengah perkembangan pembicaraan akuisisi, kebijakan produksi batu bara, serta perubahan prospek industri komoditas tersebut.***

Tinggalkan Balasan