Krusial.com — Saham PT Chandra Daya Investasi Tbk (CDIA) memberikan kejutan dengan ditutup menghijau 3,78% ke Rp 1.235 pada akhir perdagangan Kamis (29/1/2026). Saham emiten Prajogo Pangestu ini diborong.
Sebanyak 434,86 juta saham Chandra Daya Investasi ditransaksikan, frekuensi 69.185 kali, dan nilai transaksi Rp 491,11 miliar. Saham CDIA mencetak net buy investor asing sejumlah Rp 20,32 miliar.
Secara keseluruhan, saham CDIA diborong oleh investor asing dan domestik. Broker Mandiri Sekuritas, BCA Sekuritas, hingga JP Morgan Sekuritas mencetak net buy di saham ini masing-masing Rp 12,9 M, Rp 10 M, serta Rp 8,5 M.
Sebelumnya, pada perdagangan Rabu (28/1/2026), saham CDIA longsor 15% mentok auto reject bawah (ARB) sejalan dengan indeks harga saham gabungan (IHSG) yang juga melorot.
Sebelumnya BCA Sekuritas menyebutkan PT Chandra Daya Investasi Tbk (CDIA) atau CDI Group diproyeksikan tumbuh pesat. Pendapatan diperkirakan melonjak dengan CAGR 38,6% dari US$ 102 juta pada 2024 menjadi US$ 523 juta pada 2029.
Broker itu melihat harga wajar saham CDIA di atas Rp 2.000. Tentu penurunan saham CDIA 15% pada 28 Januari, membuat saham ini kian jauh dari harga wajarnya.
“EBITDA diperkirakan tumbuh lebih cepat lagi, dengan CAGR 87%, melompat dari US$ 10,8 juta menjadi US$ 246 juta dalam periode yang sama,” sebut riset BCA Sekuritas yang dipublikasikan pekan ini.
Didukung keahlian mendalam, kemitraan strategis, dan alokasi modal yang disiplin, CDIA menjadi proposisi investasi unggulan. Kombinasi pertumbuhan organik dan melalui akuisisi membuat perusahaan tangguh dan mudah diskalakan di pasar infrastruktur Indonesia yang dinamis. Segmentasi bisnisnya didorong oleh pendorong propriternal optimal. Di antaranya, sektor energi diperkirakan tumbuh 21,9% CAGR (2024-2029), didorong oleh penjualan listrik 20,4% CAGR dan penjualan bahan bakar 30,7% CAGR, seiring meningkatnya kebutuhan daya listrik; sektor ini akan mendukung pembangunan pabrik Chlor Alkali-Ethylene Dichloride (CA-EDC) baru yang direncanakan beroperasi 2027.
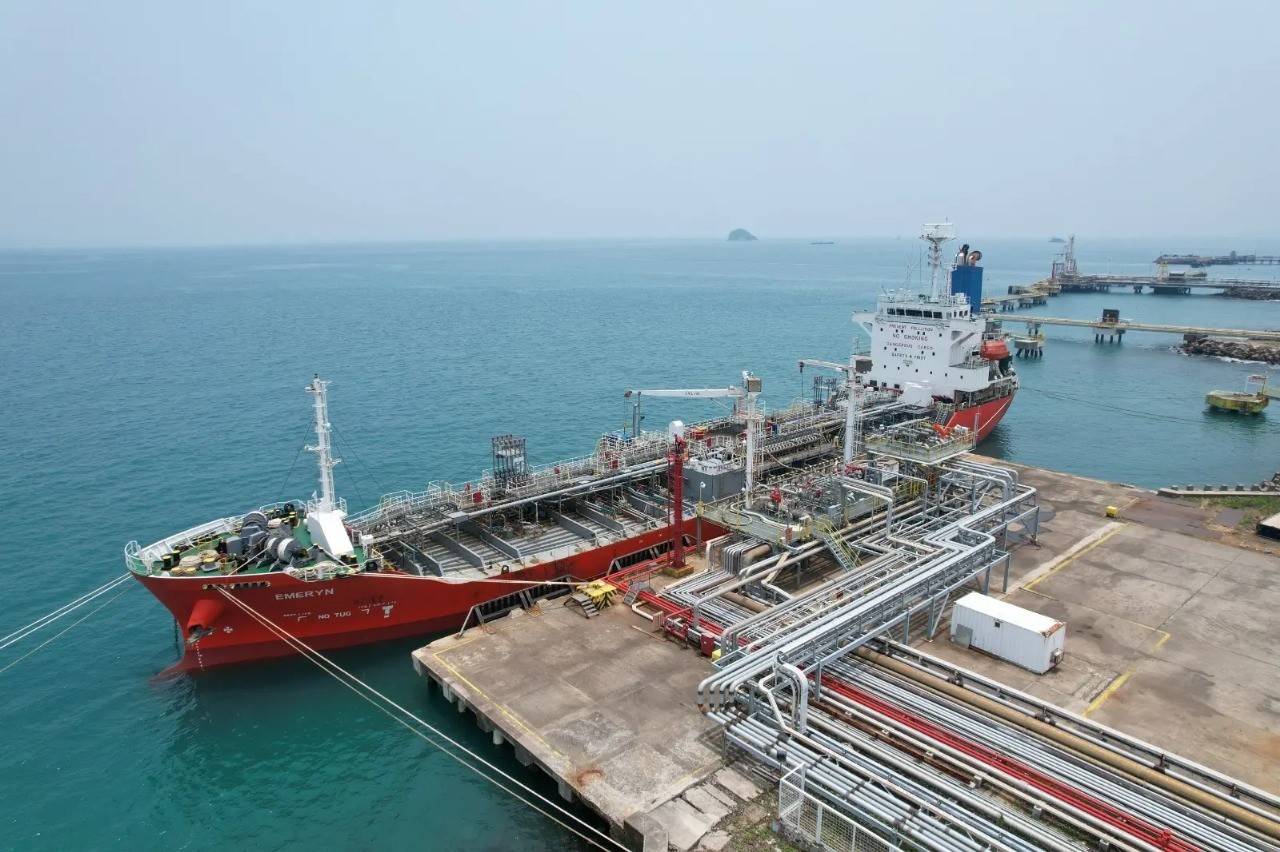
penyimpanan diproyeksikan tumbuh 112,6% CAGR (2024-2029), berkat potensi akuisisi aset pelabuhan & penyimpanan di pasar regional pada 2026; serta akan dioperasikannya pipa kimia baru (C2) pada 2027.
Serta, bisnis pelabuhan & penyimpanan diproyeksikan tumbuh 112,6% CAGR (2024-2029), berkat potensi akuisisi aset pelabuhan & penyimpanan di pasar regional pada 2026; serta akan dioperasikannya pipa kimia baru (C2) pada 2027.
Menurut BCA Sekuritas, CDI Group tengah melakukan transformasi strategis dengan mendiversifikasi aliran pendapatan guna memperkuat arus kas. Saat ini, 90% pendapatan CDI masih berasal dari sektor energi, sedangkan pelabuhan & penyimpanan serta logistik masing-masing menyumbang 5%. Dalam 3–5 tahun ke depan, CDI menargetkan komposisi pendapatan yang lebih seimbang: 47% energi, 40% pelabuhan & penyimpanan, dan 13% logistik.
Perubahan ini akan dipercepat melalui monetisasi aset-aset dalam ekosistem Chandra Asri Group sekaligus ekspansi ke pelanggan pihak ketiga. Proyek-proyek infrastruktur CDI didukung oleh kontrak jangka panjang berkualitas tinggi dengan off-taker bereputasi, sehingga menjamin arus kas yang andal.
“Strategi diversifikasi ini menempatkan CDI sebagai kendaraan investasi utama untuk sektor infrastruktur Indonesia, yang menawarkan portofolio seimbang antara aset pertumbuhan dan aset defensif,” sebut BCA Sekuritas.
Harga Wajar CDIA
CDIA, terang BCA Sekuritas, diposisikan menjadi perusahaan infrastruktur terdepan di Indonesia, berkat sponsor kuat, potensi pertumbuhan tinggi, serta portofolio yang terdiversifikasi secara matang. Berlokasi strategis di Cilegon—kawasan industri utama dengan zona seluas 2.666 ha—CDI dapat melayani lebih dari 1.800 pelanggan. Kawasan ini sudah dilengkapi infrastruktur energi, air, pelabuhan & penyimpanan, serta logistik yang memadai, memperkuat daya saing CDI.
Perusahaan juga menimba keahlian dari perusahaan induknya: Barito Pacific—pemimpin dalam panas bumi dan holding company Chandra Asri Pacific (CAP) yang unggul dalam kimia, kilang minyak, dan infrastruktur—sangat berpengalaman mengelola aset industri kompleks. Aliansi strategis dengan pelaku nasional maupun global, seperti Salim Group dan Krakatau Steel, memperkokoh fondasi bagi pertumbuhan jangka panjang CDI.
BCA Sekuritas menilai CDIA dengan dua pendekatan: Discounted Cash Flow (DCF) dan Dividend Discount Model (DDM). Berdasarkan DCF, nilai wajar saham adalah Rp 2.340 per lembar—hampir sejajar harga pasar saat ini—karena CDIA masih dalam fase ekspansi dan mampu menghadirkan pertumbuhan tahunan >20%
Sementara itu, dengan metode DDM yang mengasumsikan dividend payout sekitar 40%, nilai wajar CDIA tercatat Rp 2.215 per lembar.***
Tinggalkan Balasan