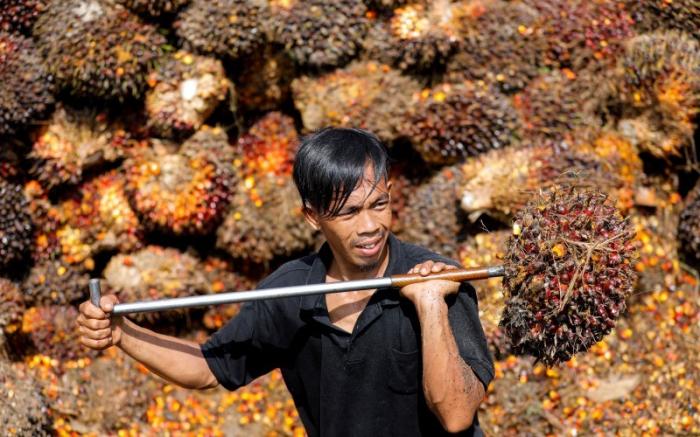
Krusial.com — Saham PT Tunas Baru Lampung Tbk (TBLA) sedang murah dibandingkan pesaing di sektor sawit BEI. Prospek kinerja keuangan perseroan juga solid, ditopang program B50, yang bisa mendorong saham ke target harga yang dipatok tinggi.
Berdasarkan riset UOB Kay Hian, penerapan B50 pada tahun depan hampir dapat dipastikan, karena industri CPO telah siap. Seiring dengan itu, produksi biodiesel TBLA akan naik menjadi 1 juta ton tahun depan vs 2025 sebesar 800 ribu ton.
Optimisme ini, menurut UOB, ditopang oleh lokasi pabrik biodiesel yang dekat dengan kilang Pertamina Plaju, Sumatera Selatan dan terminal BBM Panjang di Lampung.
“Harga jual produk FAME biodiesel adalah harga CPO plus US$85 per ton sehingga margin laba diperkirakan relatif flat. Namun, perseroan diuntungkan oleh meningkatnya volume penjualan,” tulis UOB, dikutip Jumat (24/10/2025).
UOB mencatat, TBLA saat ini memiliki perkebunan kelapa sawit inti seluas 65.760 hektare (ha) dan plasma seluas 17.108 ha serta pabrik CPO kapasitas produksi CPO sebesar 300-350 juta ton.
Di bisnis gula, TBLA diuntungkan oleh kebijakan pemerintah menghentikan kuota impor ataupun membuka impor tahun depan. Jika pemerintah membuka impor untuk menstabilkan harga gula, tulis UOB, perseroan juga diuntungkan karena pernah mendapatkan kuota impor jumbo, sebesar 300 ribu ton.
Sementara itu, TBLA menargetkan pendapatan 2025 sekitar Rp 20 triliun, ditopang oleh pendapatan biodiesel Rp 12 triliun (60%), minyak goreng sebesar Rp 3 triliun (15%), bisnis gula sebesar Rp 3 triliun (15%) dan produk turunan CPO lainnya sebesar Rp 2 triliun (10%).
Tahun 2026, pendapatan TBLA diperkirakan masih berpotensi meningkat. Semester I-2025, pendapatan usaha TBLA 28% menjadi Rp 10,5 triliun, sedangkan Laba bersih meleljit 48,3% menjadi Rp 446,8 miliar.
Dividen dan Target Harga
UOB menilai, saham TBLA saat ini ditransaksikan dengan PER 2025 sebesar 5,8 kali, lebih rendah dari rata-rata emiten sektor perkebunan sebesar 20,4 kali. Selain itu, perseroan berkomitmen membagikan 40% laba bersih sebagai dividen.
Dengan asumsi EPS 2025 Rp 148 per saham, perseroan berpotensi membagikan dividen sebesar Rp 59,2 per saham. Dengan harga saham Rp 770, yield dividen mencapai 7,7%.
Secara teknikal, saham TBLA membentuk candlestick bullish panjang pada minggu ini, didukung oleh momentum yang membaik. Aksi beli sebaiknya dilakukan harga saat ini dengan target harga di Rp 1.000.
Sementara itu, Sucor Sekuritas menetapkan rekomendasi buy saham TBLA dengan target harga Rp 1.200, mencerminkan potensi kenaikan 52%.***
Tinggalkan Balasan