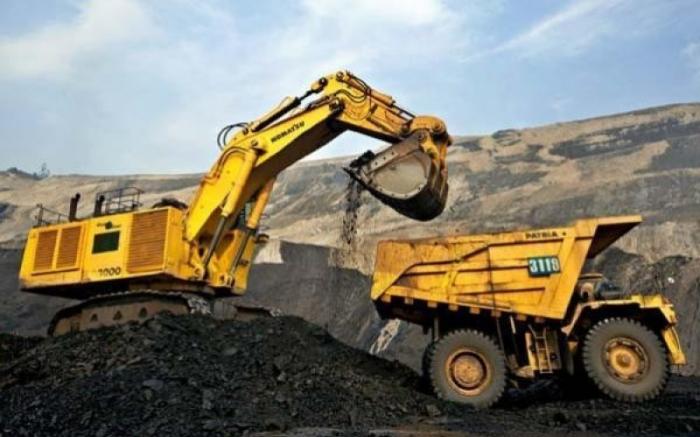
Krusial | Jakarta — Harga batu bara diprediksi tertekan pada 2025, seiring berkurangnya impor dari China. Namun, valuasi saham batu bara, seperti PT Adaro Andalan Indonesia Tbk (AADI) sedang murah, sehingga potensi meraih keuntungan terbuka lebar.
Berdasarkan riset Macquarie, dalam jangka pendek, harga batu bara memang memiliki support kuat, mengingat kontrak pembelian batu bara di China menggunakan skema jangka panjang. Namun, dalam jangka panjang, prospek sedikit menantang.
Sebab, pada awal 2025, impor batu bara China, yang merupakan terbesar di dunia, turun tajam akibat naiknya stok, pasokan domestik yang stabil, dan berkurangnya permintaan. Alhasil, harga jual batu bara turun lebih cepat.
Broker asing ini menilai, pemulihan jangka panjang harga batu bara membutuhkan penurunan produksi dan penguatan permintaan, terutama dari non-pembangkit listrik.
Saat ini, utilisasi pembangkit listrik tenaga uap (PLTU) batu bara Cbina sudah nyaris di puncak dan permintaan ke depan ditaksir turun.
“Melihat kondisi itu, Indonesia sebagai pemasok batu bara dunia perlu menurunkan produksi, meskipun ini butuh rasionalisasi matang untuk menyeimbangkan pasar,” tulis Macquarie dalam risetnya, yang dikutip pada Minggu (30/3/2025).
Macquarie menurunkan prediksi harga batu bara 2025 sebesar 18% menjadi US$ 106 per ton dan 16% serta 19% pada 2026 dan 2027 menjadi US$ 98 per ton dan US$ 88 per ton.
Di tengah kondisi itu, Kementerian Energi dan Sumber Daya Mineral (ESDM) berniat mengubah skema royalti batu bara yang kini diatur dalam PP Nomor 26 tahun 2022. Intinya, rentang harga patokan royalti diperlebar, sehingga menguntungkan pemegang IUPK seperti AADI.
Laba dan Potensi Cuan
Macquarie menurunkan proyeksi laba bersih PT Adaro Andalan Indonesia Tbk (AADI) sebesar 14%, 36%, dan 40% selama 2025-2027, sedangkan PT Indo Tambangraya Megah Tbk (ITMG) sebesar 11%, 22%, dan 44%, seiring penurunan harga komoditas, kendati royalti diproyeksikan turun.
Broker ini masih mempertahankan rekomendasi outperform saham AADI dan ITMG, dengan target harga lebih rendah. Macquarie lebih menyukai saham AADI ketimbang ITMG, karena akan diuntungkan oleh perubahan royalti dan harganya sedang mudah, dengan PER hanya 3,8 kali.
Target harga saham Adaro Andalan (AADI) Rp 9.900, dibandingkan harga per 21 Maret 2025 Rp 6.800, dengan total shareholder return 51%. Sedangkan target harga saham ITMG Rp 27 ribu dengan TSR 30%.
“Risiko saham batu bara adalah perubahan kebijakan pemerintah dan harga batu bara termal yang lebih rendah dari prediksi,” tulis Macquarie.***
Tinggalkan Balasan