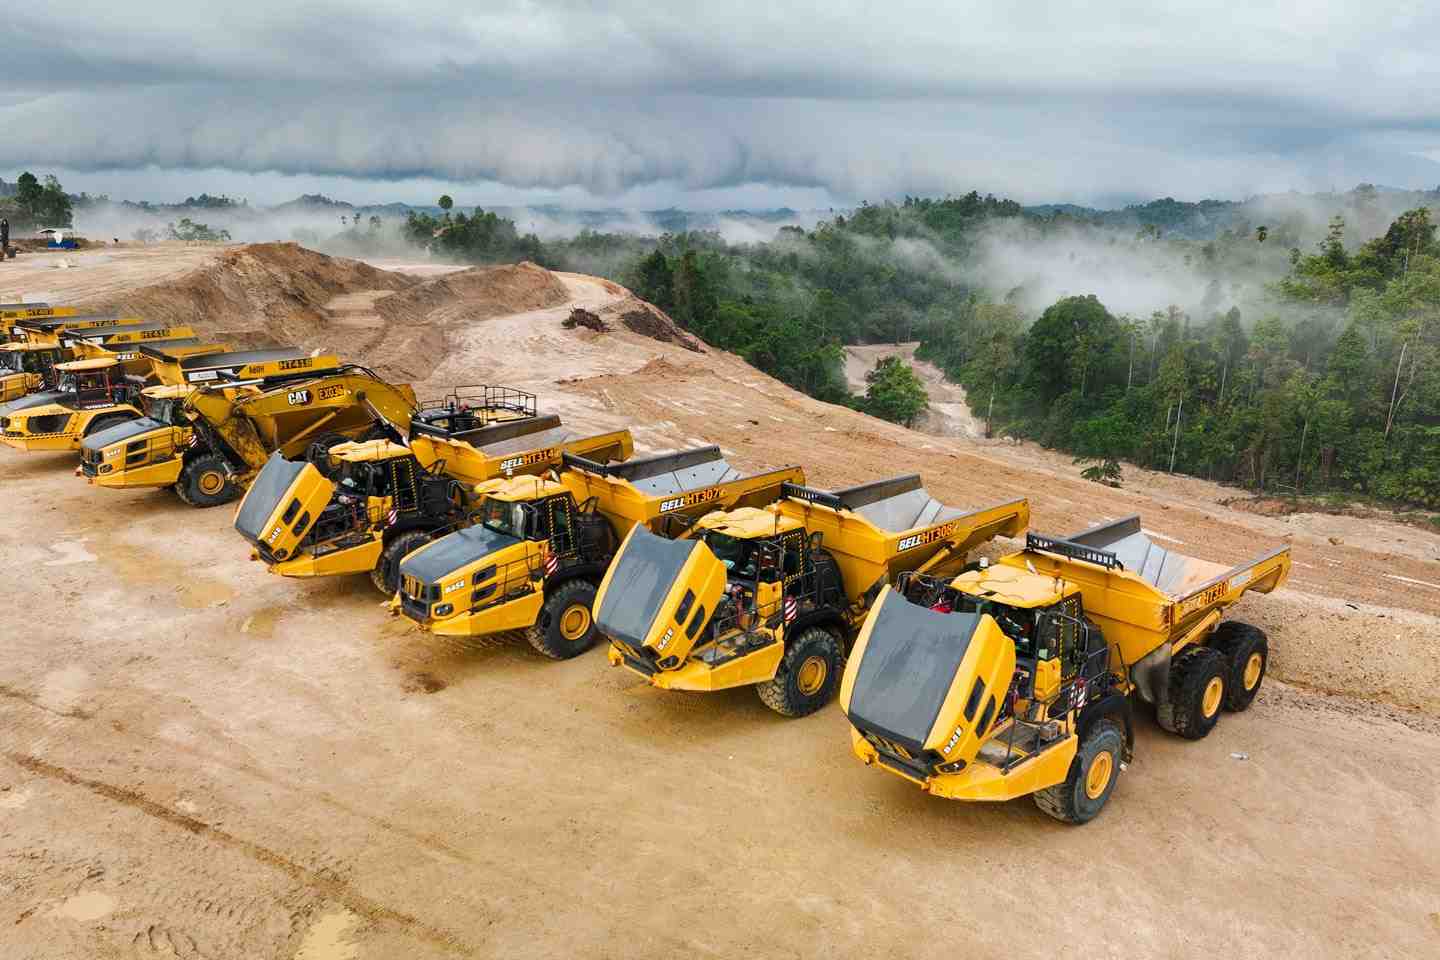
Krusial.com — PT Merdeka Gold Resources Tbk (EMAS) menargetkan akan mulai meningkatkan produksi mulai 1Q26F dengan target puncak produksi mencapai sekitar 500 koz per tahun pada FY33F.
Riset Indo Premier Sekuritas menyebutkan bahwa Merdeka Gold Resources (EMAS) atau MGR merupakan salah satu proyek pengembangan emas berbiaya rendah di Asia Pasifik dengan target puncak produksi sekitar 500 ribu ounces emas per tahun. Proyek Pani Gold juga memiliki cadangan dan sumber daya emas masing-masing sebesar 4,8 juta oz dan 7,0 juta oz, dengan grade rata-rata 0,75 g/t.
“Dengan pabrik heap-leach yang ditargetkan selesai pada awal FY26F, produksi emas MGR diperkirakan meningkat signifikan seiring peningkatan kapasitas dalam beberapa tahun ke depan, melalui pembangunan pabrik carbon-in-leach (CIL) yang dijadwalkan rampung pada FY29F,” sebut riset Indo Premier yang disusun Ryan Winipta; Reggie Parengkuan dikutip Sabtu (11/10/2025).
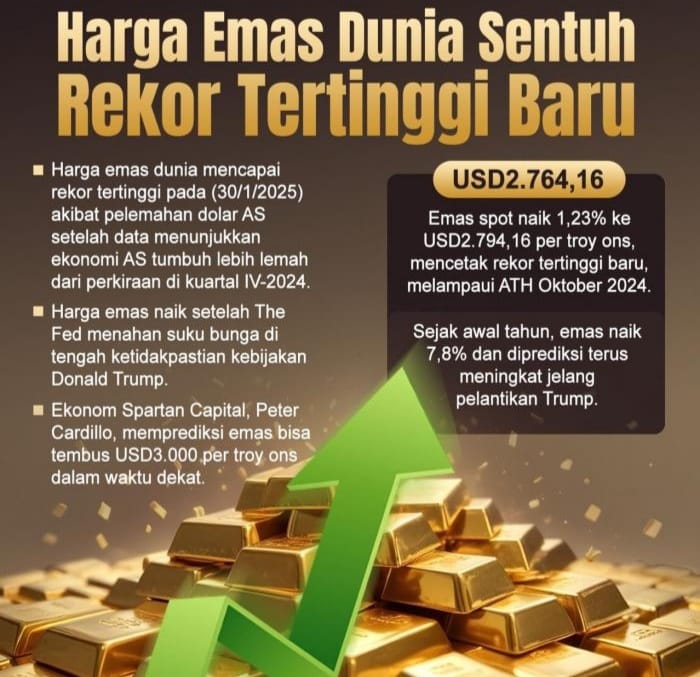
Menurut Indo Premier, dengan harga emas yang mencapai rekor tertinggi sepanjang masa di level US$ 4.000/oz ytd, MGR diperkirakan akan diuntungkan dari kondisi harga emas yang kuat dan prospek positif ke depan. CRU memperkirakan pasokan emas baru global akan terbatas setelah produksi tambang emas global mencapai puncak pada FY26F, yang menjadi katalis utama bagi kenaikan harga emas di masa depan.
“Jika dikombinasikan dengan pembelian emas berkelanjutan oleh bank sentral dan pemangkasan suku bunga oleh The Fed, faktor-faktor tersebut akan menjadi dasar bagi harga emas yang lebih tinggi pada FY25F–FY29F menurut pandangan kami,” lanjut broker tersebut.
Strategi pertumbuhan MGR berfokus pada monetisasi proyek emas Pani melalui pembangunan pabrik heap-leach berkapasitas 7 juta ton per tahun dan pabrik CIL berkapasitas 12 juta ton per tahun sepanjang umur tambang (life-of-mine/LOM).
“Dengan target penyelesaian pabrik heap-leach pada 1Q26F, kami memperkirakan MGR mulai mencatat laba bersih pada FY26F (dari perkiraan rugi bersih pada FY25F) dan pertumbuhan laba bersih +35% pada FY27F, didorong oleh peningkatan kapasitas pabrik heap-leach-nya,” papar Indo Premier.
Proyek Pani Gold juga diperkirakan akan menjadi salah satu produsen emas berbiaya tunai rendah di dunia, dengan estimasi biaya tunai sebesar US$ 600–1.070/oz pada FY26F–FY29F.
Rekomendasi & Target Harga Saham
Indo Premier memulai liputan EMAS dengan rekomendasi buy dan target harga berbasis DCF sebesar Rp 5.300 per saham, yang mencerminkan valuasi EV/cadangan US$ 1.000/oz dan EV/sumber daya sekitar US$ 700/oz. Target harga tersebut memiliki potensi kenaikan 23,8% dari harga penutupan saham EMAS per Jumat (10/10/2025).
Rekomendasi buy ini didukung oleh proyeksi pertumbuhan CAGR +79% untuk FY25F–FY29F, berdasarkan asumsi harga emas US$ 4.200-4.600/oz dan peningkatan berkelanjutan volume produksi.
“Kami menilai EMAS dapat dianggap sebagai proksi emas Indonesia dengan potensi kenaikan dari kemungkinan masuk ke indeks GDXJ (arus masuk sekitar US$ 46 juta) pada September 2026,” pungkas Indo Premier.***
source: investor.id

Tinggalkan Balasan