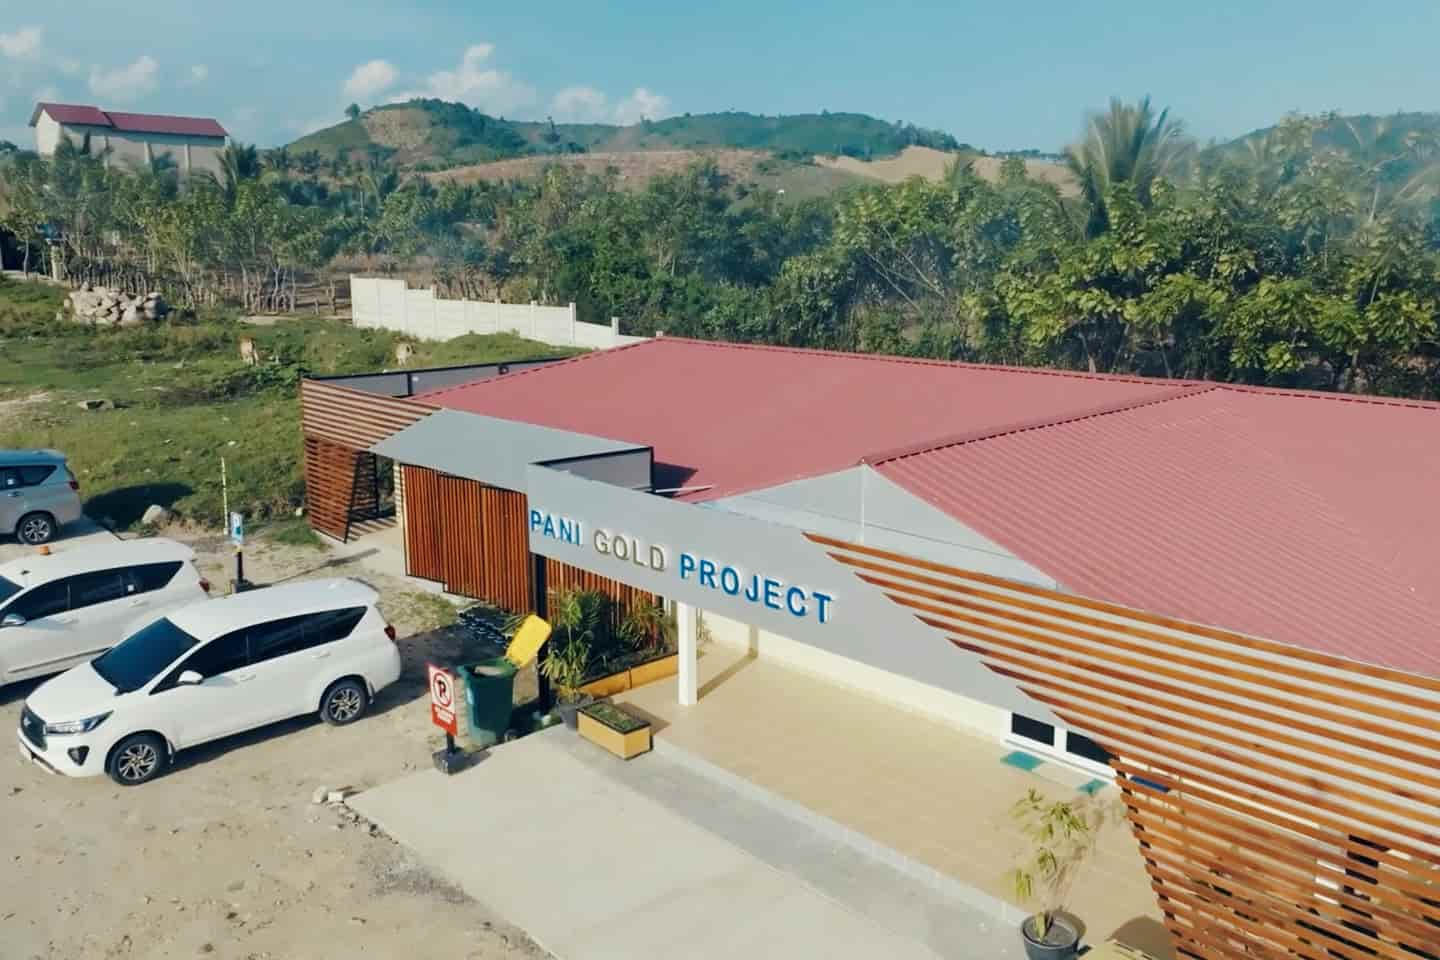
Krusial.com — PT Merdeka Gold Resources Tbk (EMAS) akan memiliki pertumbuhan produksi emas paling tinggi. Sementara itu, di antara pure play gold miners yang telah beroperasi, PT Bumi Resources Minerals Tbk (BRMS) berpotensi mencatatkan peningkatan produksi tertinggi.
“Produksi emas Merdeka Gold Resources (EMAS) pada 2026 diperkirakan sekitar 79 ribu oz dari yang tidak ada pada 2025. Sedangkan Bumi Resources Minerals (BRMS) berpotensi mencatatkan peningkatan produksi emas sebesar 16% yoy pada 2026,” tulis Investment Analyst Stockbit Sekuritas, Theodorus Melvin dalam risetnya, yang dikutip pada Minggu (19/10/2025).
Menurut dia, EMAS dan PT Indika Energy Tbk (INDY) sedang dalam tahap fase konstruksi fasilitas tambang emas. BRMS, PT J Resources Asia Pasifik Tbk (PSAB), dan PT Archi Indonesia Tbk (ARCI) sebagai pure play gold miners.
Sedangkan PT Merdeka Copper Gold Tbk (MDKA), PT United Tractors Tbk (UNTR), dan PT Aneka Tambang Tbk (ANTM) menjalankan bisnis emas sebagai salah satu segmen dari keseluruhan bisnis.
Sementara itu, PT Petrindo Jaya Kreasi Tbk (CUAN) dan PT Darma Henwa Tbk (DEWA) sedang melakukan eksplorasi. PT Amman Mineral Internasional Tbk (AMMN) menghasilkan emas bullion dari tambang tembaga.
Rekomendasi dan Target Harga Saham
Indo Premier memulai riset saham Merdeka Gold Resources (EMAS) dengan rekomendasi buy dan target harga berbasis DCF sebesar Rp 5.300. Target harga tersebut mencerminkan valuasi EV/cadangan US$ 1.000/oz dan EV/sumber daya mencapai US$ 700/oz.
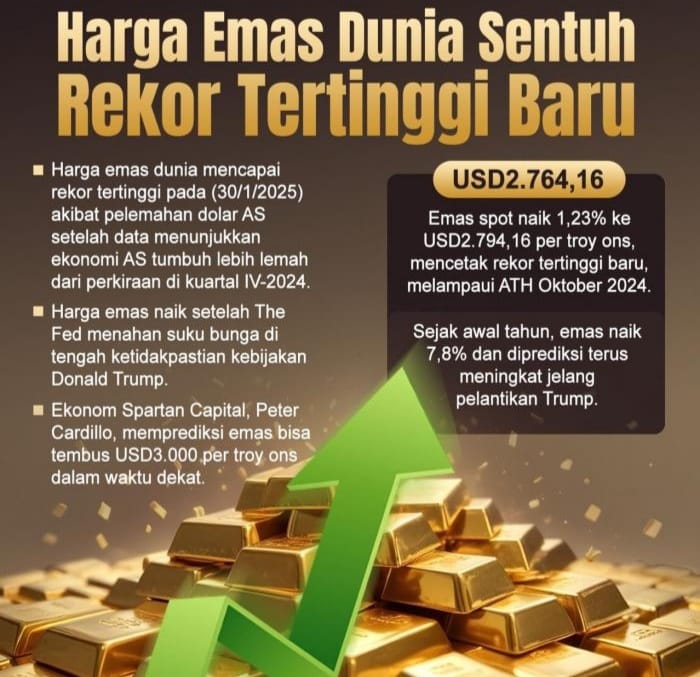
Rekomendasi buy saham EMAS didukung oleh proyeksi pertumbuhan CAGR mencapai 79% untuk tahun 2025-2029, berdasarkan asumsi harga emas US$ 4.200-4.600/oz dan peningkatan berkelanjutan volume produksi.
Rekomendasi buy saham EMAS didukung oleh proyeksi pertumbuhan CAGR mencapai 79% untuk tahun 2025-2029, berdasarkan asumsi harga emas US$ 4.200-4.600/oz dan peningkatan berkelanjutan volume produksi.
“Kami menilai EMAS sebagai proksi emas Indonesia dengan potensi kenaikan dari kemungkinan masuk ke indeks GDXJ (arus masuk sekitar US$ 46 juta) pada September 2026,” tulis Indo Premier dalam risetnya.
Sementara itu, Head of Research Kisi Sekuritas, Muhammad Wafi mengatakan bahwa BRMS diperkirakan masih akan re-invest hasil laba untuk ekspansi pabrik baru, sehingga dividen belum menjadi prioritas. Meski demikian, dia merekomendasikan buy saham BRMS dengan target harga Rp 1.200.
Selain itu, Wafi merekomendasikan buy ARCI dengan target harga Rp 1.650, hold HRTA dengan target harga Rp 1.700, buy ANTM dengan target harga Rp 3.800, dan buy MDKA dengan target harga Rp 2.700.

Tinggalkan Balasan