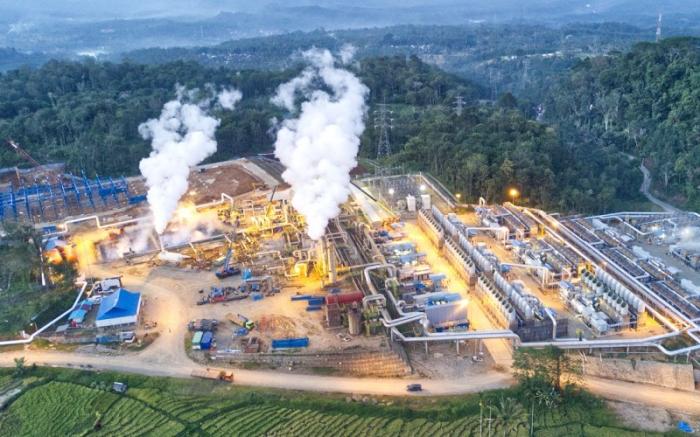
Krusial.com — Proyek pembangkit listrik berbasis pengolahan sampah atau waste-to-energy (WTE) yang dikelola Badan Pengelola Investasi Daya Anagata Nusantara atau Danantara Indonesia membuka peluang bisnis baru bagi sejumlah emiten. Sejumlah perusahaan yang terafiliasi dengan konglomerat nasional pun masuk dalam daftar mitra terpilih untuk menggarap proyek strategis tersebut.
Grup Bakrie melalui entitas afiliasinya PT Bakrie & Brothers Tbk (BNBR), yakni Bakrie Power bersama konsorsium bernama Mentari Citra Lestari menggenggam proyek WTE di Surabaya.
Lalu Grup Bakrie lewat PT Astrindo Nusantara Infrastruktur Tbk (BIPI) dan PT Maharaksa Biru Energi Tbk (OASA) juga memenangkan proyek untuk menggarap WTE di Lampung dengan konsorsium Bumi Biru Indonesia.
BIPI sebelumnya mengakuisisi 20% saham kelompok usaha OASA yakni PT Indoplas Energi Hijau (IEH). Adapun Grup Bakrie menggenggam saham BIPI sebanyak 7,10%.
Selain grup Bakrie, konglomerat Prajogo Pangestu memperluas gurita bisnisnya ke sektor pembangkit listrik berbasis pengolahan sampah atau waste-to-energy (WTE), Prajogo kini ikut ambil bagian di proyek WtE.
Aksi itu melalui entitas usaha PT Chandra Asri Pacific Tbk (TPIA), yakni PT Chandra Waste Energy. Nantinya perusahaan tersebut akan menggenggam kawasan WTE di wilayah Serang Raya bersama konsorsiumnya, Masa Depan Energi Indonesia.
Daftar Mitra Terpilih Proyek WtE Danantara Tahap II:
- Medan Raya: SUEZ-IAN Consortium (SUEZ Insan Asia)
- Kabupaten Bekasi: Consortium Everbright Cemerlang Energy (Everbright Harmoni)
- Lampung Raya: Bumi Biru Indonesia (SUS Indoplas)
- Serang Raya: Masa Depan Energi Indonesia (Chandra Waste Energy BGE)
- Semarang Raya: Veolia Environmental Services Asia Pte. Ltd. (Veolia)
- Surabaya Raya: Consortium Mentari Citra Lestari (Bakrie Power SUS)
- Bogor Raya 2: MPM-CEVIA Consortium (Mega Power CEVIA)
- Yogyakarta Raya: Cakra Energi Lestari Consortium (Pertamina NRE Tianjin CITICC).
Melihat potensi jejak konglomerat di proyek negara, analis BRI Danareksa Sekuritas, Abida Massi Armand mengatakan ketiga saham tersebut sama-sama mendapat sentimen positif dari proyek waste-to-energy (WTE) Danantara.
Namun, OASA menjadi emiten yang paling diuntungkan karena fokus pada bisnis WTE, meski potensi kenaikan sahamnya mulai terbatas setelah harganya lebih dulu melonjak dan perusahaan masih rugi.
Sementara itu, menurut Abida, kontribusi bisnis WTE terhadap TPIA masih relatif kecil dibandingkan bisnis petrokimianya. Proyek tersebut lebih ke aksi diversifikasi berbasis ESG daripada menjadi pendorong utama perusahaan.***
source: katadata

Tinggalkan Balasan