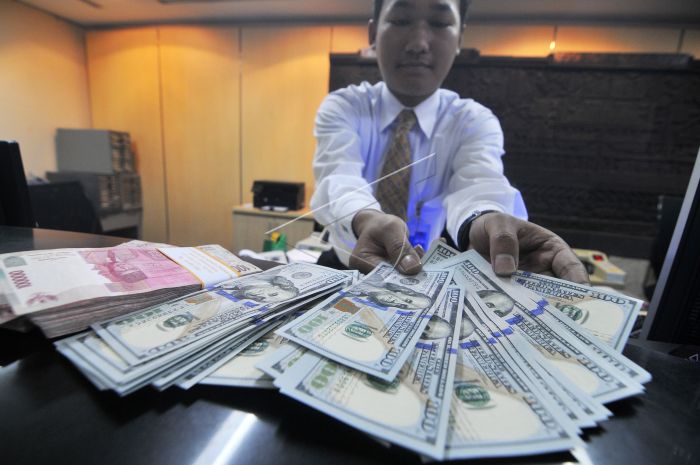
Krusial.com — Rencana pemerintah mendorong bank-bank Himbara menaikkan bunga deposito valuta asing (valas) memicu perdebatan di kalangan ekonom. Kebijakan yang dimaksudkan untuk menarik aliran modal masuk dinilai bisa menimbulkan konsekuensi yang tak diinginkan bila tidak diimbangi dengan penciptaan aset dolar produktif.
Kepala Ekonom Trimegah Sekuritas Indonesia, Fakhrul Fulvian, mengingatkan bahwa kenaikan bunga deposito dolar tidak otomatis memicu arus modal asing. “Efek pertama justru bisa shifting domestik, di mana deposan dalam negeri mengalihkan rupiah ke dolar. Bank memang mendapat tambahan funding dalam USD, tapi hanya di sisi kewajiban. Kita menambah liabilitas dolar, tanpa menciptakan kapasitas produktif atau cadangan devisa riil,” jelas Fakhrul, dalam keterangannya ke InfoPublik, Senin (29/9/2025).
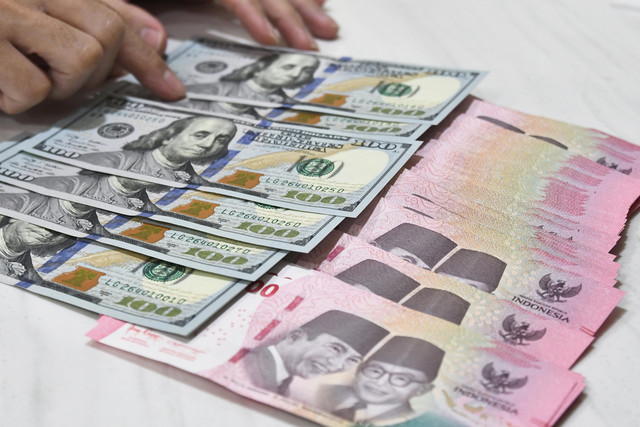
Menurut Fakhrul, kebijakan menaikkan bunga deposito valas berpotensi memperbesar permintaan dolar di dalam negeri tanpa prospek penerimaan dolar baru. “Kalau tidak ada instrumen kredit atau obligasi dolar yang menyerap likuiditas tersebut, maka pembayaran bunga dolar di masa depan akan semakin besar. Inilah yang kami sebut masalah kelangkaan aset dolar,” ujarnya.
Ia menilai lemahnya rupiah yang menembus Rp16.700 per USD beberapa waktu lalu juga dipengaruhi faktor ini. “Kita akan butuh lebih banyak dolar di masa depan hanya untuk membayar bunga, sementara sumber devisa riil tidak bertambah,” tambahnya.
Fakhrul menekankan, keseimbangan hanya dapat tercapai bila inflow dolar diimbangi penerbitan aset dolar baru di dalam negeri. “Obligasi dolar dari BUMN seperti Pertamina, PLN, atau obligasi pemerintah berdenominasi dolar (INDON), bisa menjadi opsi untuk menyerap likuiditas. Alternatif lain, bank-bank Himbara diarahkan memperluas pembiayaan ekspor atau membuka cabang di luar negeri untuk menyalurkan dana dolar yang mereka dapatkan,” katanya.
Ia mencontohkan, kondisi beberapa tahun terakhir justru menunjukkan perusahaan domestik lebih banyak menerbitkan obligasi rupiah karena biaya swap murah, sehingga pasar kehilangan sisi aset dolar. Padahal, keberadaan instrumen pinjaman, obligasi, atau hedging dalam dolar sangat diperlukan untuk menyeimbangkan sistem keuangan.
Menurutnya, bila inflow dolar baru bisa dipertemukan dengan instrumen produktif, maka kekhawatiran pelemahan rupiah akan mereda. “Kalau excess liquidity dolar yang masuk bisa match dengan obligasi atau loan baru, rupiah bukan hanya stabil, tapi berpotensi menguat kembali ke kisaran Rp16.000 atau lebih kuat. Karena ada mesin penerimaan devisa baru yang nyata,” ujarnya.
Fakhrul menegaskan, kebijakan valas tidak boleh berhenti pada sisi bunga. “Pada akhirnya, kebijakan dolar adalah cermin dari kemampuan kita menyediakan aset produktif dalam mata uang yang paling diperebutkan dunia. Tanpa itu, setiap tambahan likuiditas dolar hanya menjadi beban bunga, bukan peluang pertumbuhan,” tandasnya.
Ia menjelaskan, tantangan bukan hanya menarik dolar masuk, tapi memastikan dolar itu punya rumah, punya proyek, dan punya imbal hasil nyata di tanah air. “Jika berhasil, inflow tidak lagi sekadar liability, melainkan mesin kedaulatan ekonomi. Dan di titik itulah rupiah bisa berdiri lebih tegak,” tutupnya.***

Tinggalkan Balasan