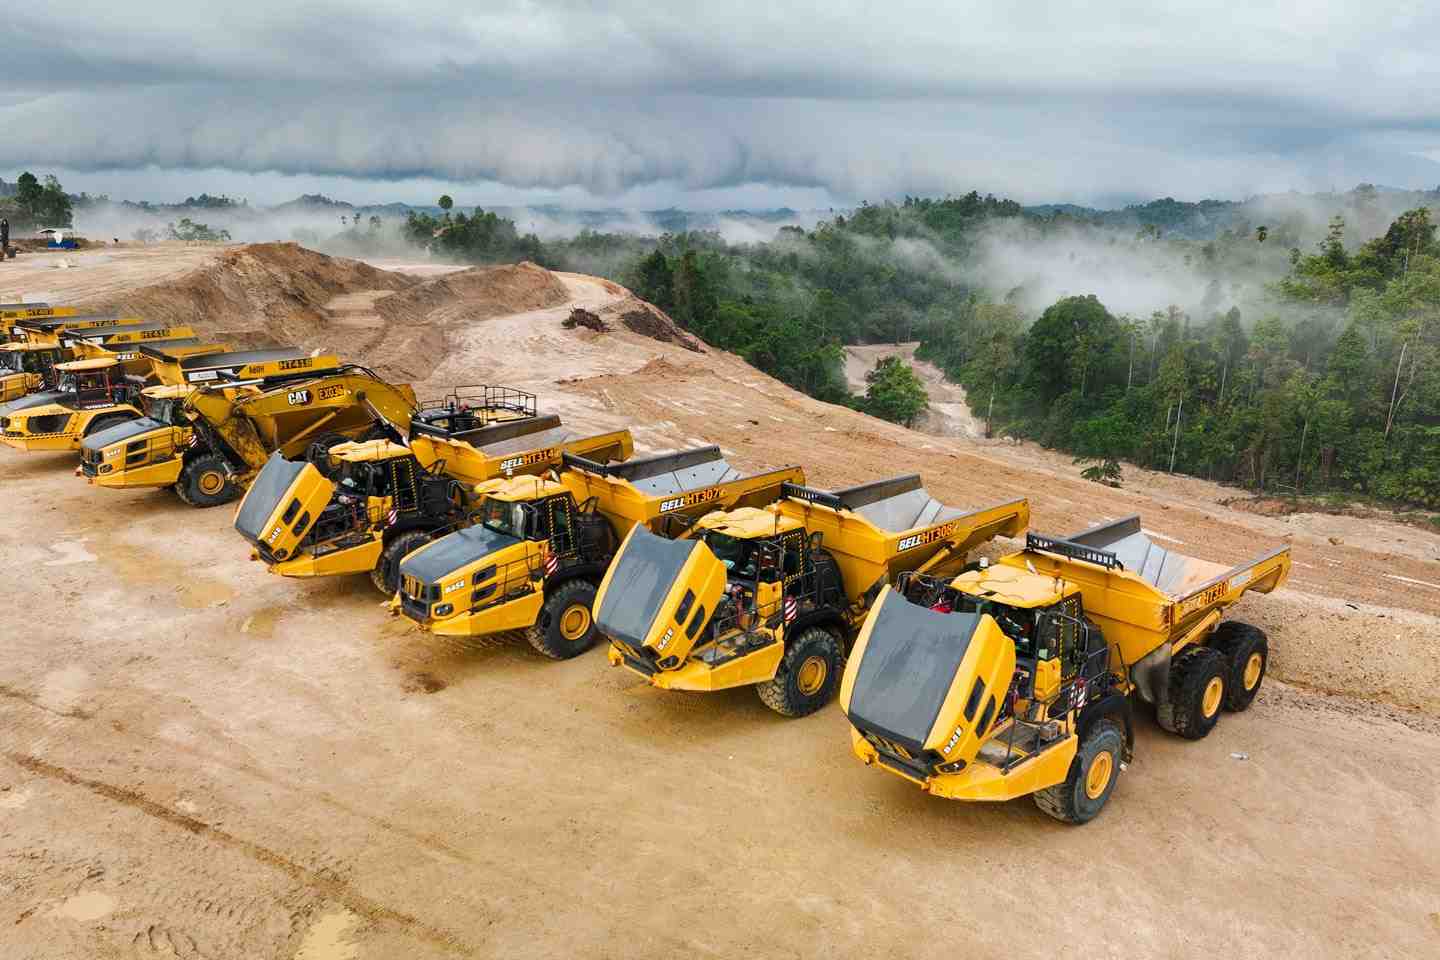
Krusial.com — PT United Tractors Tbk (UNTR) akan mengakuisisi PT Arafura Surya Alam (ASA) dengan basis sumber daya/cadangan 3,1/1,6Moz senilai US$ 540 juta. Penyelesaian transaksi dilakukan pada Desember 2025.
UNTR melalui anak usahanya, Danusa Tambang Nusantara (DTN), telah menandatangani conditional sale and purchase agreement (SPA) dengan PT J Resources Nusantara – anak usaha PT J Resources Asia Pasifik Tbk (PSAB) – untuk mengakuisisi 100% saham Arafura Surya Alam (ASA) senilai US$ 540 juta. Transaksi ini diharapkan sepenuhnya dibiayai dari kas internal UNTR dan rampung pada Desember, sehingga risiko turunnya DPR FY25F terbatas, mengingat cadangan kas sebesar Rp 15 triliun.
ASA memiliki izin tambang IUPOP Proyek Doup, konsesi tambang emas terbuka seluas 4.000 ha di Sulawesi Utara dengan estimasi basis sumber daya/cadangan 3,1/1,6 Moz (1,28 g/t ore grade). Akuisisi ini berimplikasi pada valuasi EV/sumber daya sebesar US$ 174/oz dibandingkan rata-rata transaksi sebelumnya di US$ 150/oz (Gbr. 2).
Analis Indo Premier Sekuritas, Reggie Parengkuan dan Ryan Winipta menyebutkan, Proyek Doup saat ini dalam tahap konstruksi dan diperkirakan membutuhkan tambahan belanja modal US$ 400 juta untuk memulai produksi pada FY28F.
“Pada kapasitas penuh, tambang ini diproyeksikan menghasilkan 140-155 koz per tahun, mendorong produksi emas gabungan UNTR menjadi >400 koz pada FY28F,” papar mereka dalam riset yang dikutip Sabtu (20/9/2025).
Proyek ini, sebut riset Indo Premier, akan menggunakan proses Carbon-in-Leach (CIL) dengan tingkat recovery sekitar 90% dan panduan AISC di kisaran US$ 1,5-1,6 k/oz (capex pemeliharaan US$ 7 juta). Termasuk Doup, produksi emas gabungan UNTR diperkirakan akan melampaui >400 koz dan berkontribusi 50% terhadap laba bersih FY28F, dengan asumsi faktor lain tetap sama.
“Berdasarkan asumsi dasar kami, Proyek Doup diperkirakan berkontribusi Rp 3,3 triliun terhadap laba bersih FY28F UNTR, sementara bisnis emas gabungan berkontribusi sekitar Rp 10 triliun terhadap laba bersih FY28F (50%), dengan asumsi faktor lain tetap sama,” jelas Indo Premier.
Rekomendasi dan Target Harga Saham
Indo Premier menyesuaikan estimasi laba UNTR FY25F sebesar +5% untuk mencerminkan keuntungan divestasi dari PT Borneo Berkat Makmur (BBM) dan PT Piranti Jaya Utama (PJU) pada 2Q25. Selain itu, Indo Premier memasukkan Proyek Doup ke dalam perhitungan SOTP pada biaya akuisisi untuk saat ini, sambil menunggu progres menuju fase produksi.
“Kami memandang akuisisi ini positif bagi UNTR karena sejalan dengan visi jangka panjang manajemen untuk diversifikasi dari batu bara, sementara fokus baru pada TSR juga tampaknya mulai diimplementasikan,” papar Indo Premier.
Risiko eksekusi dinilai terbatas mengingat rekam jejak UNTR dalam mengoperasikan Martabe. Oleh karena itu, Indo Premier menaikkan TP menjadi Rp 27.000 (dari Rp 24.000 sebelumnya), namun mempertahankan rekomendasi hold karena akuisisi Doup dan fokus TSR dinilai sudah banyak tercermin dalam reli harga saham baru-baru ini (+27% dari level terendah Jun25).
Ditambah lagi, UNTR saat ini sudah diperdagangkan pada valuasi wajar 6x FY25F P/E. Risiko utama adalah harga batu bara yang lesu, yang bisa menekan margin TTA dan menurunkan volume Pama.***
source: investor.id
Tinggalkan Balasan