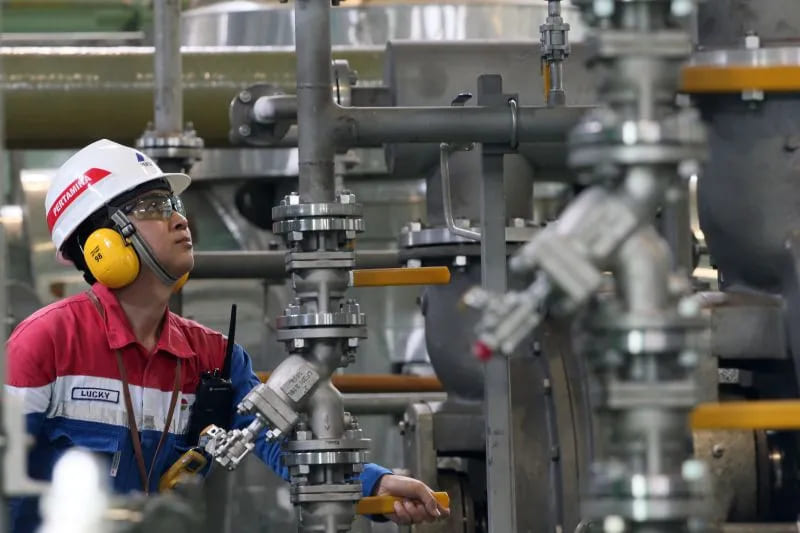
Krusial.com — PT Rukun Raharja Tbk (RAJA) – emiten Happy Hapsoro, suami Puan Maharani – berambisi untuk memperkokoh posisinya sebagai pemain gas terintegrasi di seluruh rantai nilai energi Indonesia. Muncul target harga baru saham RAJA.
RAJA tengah memproses akuisisi minoritas saham di salah satu blok minyak dan gas besar di Indonesia. Aksi strategis ini diperkirakan bakal berdampak positif terhadap kinerja keuangan perusahaan.
“Akuisisi tersebut diharapkan dapat mendorong pertumbuhan produksi, memperkuat kinerja keuangan, dan meningkatkan stabilitas operasional jangka panjang,” tulis analis Henan Putihrai Sekuritas, Irsyady Hanief dalam risetnya, Kamis (27/11/2025).
RAJA juga berencana mengonsolidasikan seluruh bisnis midstream ke dalam satu subholding baru, dengan target penyelesaian pada akhir 2025 atau paling lambat awal 2026.
“Setelah konsolidasi rampung dan kesiapan internal terpenuhi, RAJA akan mengevaluasi opsi strategis untuk subholding tersebut, termasuk potensi IPO guna membuka ruang pertumbuhan berikutnya,” ungkap Irsyady.
Selain itu, Rukun Raharja (RAJA) terus memperluas inisiatif LNG, yang ditandai dengan penandatanganan conditional shares sale and purchase agreement (CSPA) untuk mengakuisisi perusahaan perdagangan gas di Banten.
Target Harga Baru Saham RAJA
RAJA juga tengah melakukan uji tuntas (due diligence) untuk mengakuisisi dua perusahaan pelayaran yang memiliki dua kapal Liquefied Natural Gas Carrier (LNGC) dan satu Very Large Gas Carrier (VLGC).
Berbagai aksi tersebut dinilai positif, karena sejalan dengan upaya RAJA memperkuat segmen inisiatif barunya melalui pendirian PT Banawa Rezeki Optima (BRO) yang berfokus pada pelayaran domestik dan internasional.
“Didukung rencana akuisisi, inisiatif itu akan memperkokoh posisi RAJA sebagai pemain gas terintegrasi di seluruh rantai nilai energi Indonesia,” sebut Irsyady.
Henan Putihrai Sekuritas mempertahankan rekomendasi buy saham Rukun Raharja (RAJA). Target harga saham RAJA dinaikkan menjadi Rp 7.900 dari sebelumnya Rp 4.220.
Target harga baru tersebut didukung oleh valuasi DCF 10 tahun dengan WACC 10,85%, terminal growth 5%, serta proyeksi enterprise value 2034 yang mencapai US$ 2,1 miliar.
Rekomendasi buy juga didasari oleh ekspansi berkelanjutan RAJA dan penguatan posisi strategisnya di industri gas nasional.***

Tinggalkan Balasan